Analisi di BBVA Italia | Banca Online a cura di Appwee
Quando affido le spese quotidiane a un’app bancaria, non mi basta poter controllare il saldo: voglio capire quanto è comodo gestire il conto e quanto controllo mantengo sulle mie operazioni. BBVA Italia | Banca Online è l’app finanziaria di BBVA pensata per usare conto e carta dallo smartphone. La valuterei soprattutto se cerchi una banca da gestire in modo digitale e vuoi che i passaggi importanti restino visibili e sotto la tua attenzione.
Una banca da tenere sotto osservazione, non da scegliere alla cieca
La fiducia in un’app bancaria non si misura soltanto dall’aspetto ordinato o dalla rapidità con cui si apre. Conta anche poter verificare un’operazione, accorgersi di ciò che non torna e sapere dove intervenire. Nell’uso quotidiano, questo approccio è più utile delle promesse generiche di sicurezza: prima di confermare un pagamento o una disposizione, conviene leggere con calma importo e destinatario e conservare l’abitudine di ricontrollare i movimenti.
BBVA Italia ha una presenza consistente: su Google Play registra una media di 4,7 stelle, raccolta da circa 60.000 valutazioni, e supera il milione di installazioni. Sono segnali che molte persone la usano, ma non li considero una garanzia personale né un sostituto della verifica delle condizioni del conto. Le recensioni possono aiutare a farsi un’idea dell’esperienza generale; per decidere, io metterei al centro le esigenze concrete, come la frequenza dei pagamenti, l’uso della carta e il bisogno di assistenza.
L’app è gratuita da scaricare ed è sviluppata da BBVA. Il conto e la carta sono presentati come utilizzabili online senza spese, ma leggerei comunque le condizioni applicabili prima di affidarle entrate ricorrenti o di spostare tutta l’operatività. In ambito bancario, una formula sintetica non sostituisce la comprensione di eventuali limiti, costi legati a servizi specifici o procedure che possono incidere sul proprio caso.
Il valore del controllo quotidiano
Per me la qualità di un’app bancaria si vede nelle piccole verifiche ripetute: controllare un addebito dopo una spesa, distinguere un acquisto recente da un pagamento già contabilizzato e riconoscere subito un movimento inatteso. Un buon metodo è dare un’occhiata ai movimenti dopo una giornata con molte spese, invece di rimandare tutto a fine mese. È un gesto semplice, ma riduce il rischio di dimenticare a cosa corrisponde un importo.
Un caso realistico: pago la spesa con la carta e, più tardi, verifico il conto prima di fare un bonifico per una bolletta. In questo modo valuto la disponibilità tenendo conto delle spese recenti, senza affidarmi alla memoria o a un foglio separato. L’app è più adatta a chi vuole concentrare queste verifiche sul telefono; chi preferisce parlare spesso con una persona in filiale potrebbe sentirsi più a proprio agio con una banca tradizionale o con un servizio che offre un rapporto più diretto.
Usare l’app con prudenza nei momenti sensibili
Pagamenti, trasferimenti e accesso al conto sono momenti in cui la fretta è un rischio pratico, anche quando l’interfaccia è semplice. Io mi fermerei sempre a controllare i dettagli dell’operazione prima della conferma e, se qualcosa non coincide con ciò che mi aspettavo, uscirei dal flusso invece di procedere per abitudine. Per una banca mobile, questa disciplina personale conta quanto la comodità di avere il conto a portata di mano.
Un accorgimento poco appariscente ma utile è separare il controllo del saldo dalla decisione di spendere. Vedere quanto è disponibile non significa che quella somma sia interamente libera: possono esserci spese imminenti o pagamenti già programmati da considerare nel proprio budget. Prima di un acquisto importante, io confronterei i movimenti recenti con le uscite che so di dover affrontare, anziché basarmi su un singolo numero.
In viaggio o in un luogo affollato, inoltre, eviterei di aprire l’app e autorizzare operazioni mentre sono distratto. È un consiglio generale per il mobile banking, ma particolarmente sensato quando conto e carta sono gestiti dallo stesso dispositivo usato per messaggi, mappe e acquisti. Se il telefono non è disponibile o non è il momento giusto per controllare con attenzione, rimandare una disposizione non urgente è spesso la scelta più prudente.
Privacy e scelte: distinguere ciò che si sa da ciò che si presume
Quando valuto un’app finanziaria, non deduco le sue pratiche sui dati dal fatto che appartenga a una banca nota o che sia molto utilizzata. Controllo le informative e le scelte effettivamente mostrate durante l’uso, e leggo con attenzione le richieste che compaiono sul dispositivo. Un’autorizzazione va giudicata per la sua funzione e per il momento in cui viene richiesta: se non capisco perché serva, preferisco fermarmi e informarmi prima di concederla.
Lo stesso vale per notifiche e comunicazioni: è utile distinguere gli avvisi legati all’operatività da quelli promozionali, quando l’app offre una scelta in merito. Non conviene disattivare indiscriminatamente ogni notifica solo per ridurre il rumore, perché si potrebbero perdere avvisi importanti; meglio rivedere le preferenze disponibili e tenere attive quelle che aiutano a seguire il conto. Prima di modificare una preferenza, verifico che cosa cambia e se la scelta è reversibile.
Galleria
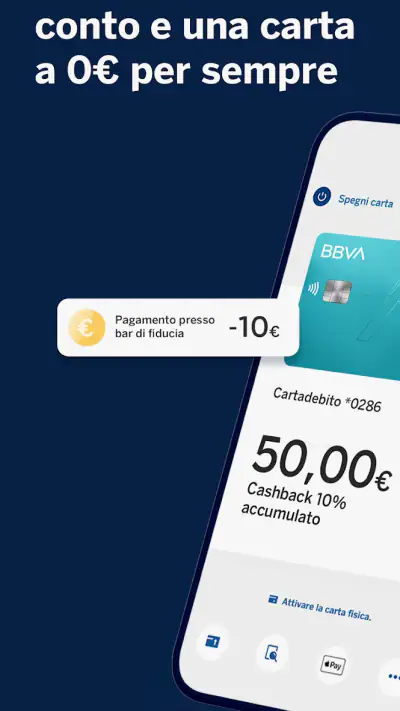
Per una decisione informata, leggerei le informative sulla privacy e le condizioni direttamente nei canali ufficiali di BBVA, prestando attenzione a quali dati vengono trattati, per quali finalità e a quali impostazioni posso accedere. Non darei per scontato che una schermata di consenso esaurisca tutte le informazioni, né che una singola scelta controlli ogni trattamento. È un passaggio meno immediato rispetto a guardare il saldo, ma ha senso farlo prima di usare con regolarità un servizio finanziario.
Conto, carta e routine: a chi può semplificare la giornata
Il vantaggio più concreto di una banca online è ridurre la dipendenza dagli orari e dagli spostamenti per le attività che si possono svolgere da telefono. BBVA Italia può essere una scelta naturale per chi controlla spesso le spese, usa la carta nei pagamenti ordinari e preferisce avere una vista del conto nel dispositivo che porta già con sé. Se vuoi passare a un’app bancaria, partirei con una routine leggera: controllare i movimenti con regolarità e imparare con calma i passaggi prima di affidarle operazioni urgenti.
Un uso pratico è dedicare un momento fisso alla settimana per rivedere gli addebiti e confrontarli con gli acquisti ricordati. Oltre a rendere più facile individuare un movimento insolito, questo aiuta a notare le spese ricorrenti che si tende a dimenticare. Non serve trasformare il controllo in un’attività continua: una verifica periodica e attenta è più sostenibile che aprire l’app ogni poche ore senza uno scopo preciso.
Rispetto a un conto gestito soprattutto allo sportello, una banca mobile favorisce l’autonomia e la consultazione rapida; rispetto a un’app che si limita a raccogliere conti di istituti diversi, qui il rapporto è con BBVA e con i servizi bancari offerti dalla stessa banca. La differenza può essere un vantaggio se vuoi un punto di riferimento unico per conto e carta, ma uno svantaggio se il tuo obiettivo principale è avere una vista aggregata di più banche. In quel caso, confronterei attentamente le funzioni e le modalità di gestione prima di trasferire l’operatività.
Compatibilità, aggiornamenti e aspettative realistiche
La scheda dell’app indica PEGI 3, una valutazione d’età che riguarda la classificazione dei contenuti e non certifica la sicurezza bancaria. È disponibile su Android dalla versione 7.0; prima di installarla, conviene verificare che il proprio dispositivo soddisfi questo requisito e che abbia spazio e aggiornamenti sufficienti. L’app è stata rilasciata il 19 ottobre 2021 e la versione corrente è la 7.13.71: come per qualsiasi strumento finanziario, mantenere software e sistema aggiornati è una buona abitudine, senza interpretare il numero di versione come una garanzia assoluta.
Se cambi telefono, perdi l’accesso al dispositivo o non riesci a entrare, la cosa importante è seguire le procedure ufficiali di recupero e assistenza di BBVA, senza affidarsi a messaggi o link ricevuti da sconosciuti. Prima di partire o di affrontare una spesa essenziale, io controllerei di riuscire ad accedere all’app e di conoscere il canale ufficiale da usare in caso di problema. Pianificare questo controllo in un momento tranquillo è più pratico che doverlo improvvisare quando serve pagare.
Non la sceglierei solo perché è gratuita da scaricare o perché ha molte valutazioni. Se per te sono indispensabili operazioni che preferisci svolgere di persona, un rapporto frequente con un consulente o strumenti di bilancio molto specifici, confronta prima le alternative e le condizioni effettive. Anche chi sta ancora imparando a gestire le finanze può trovarla comoda, ma dovrebbe prendersi il tempo di capire ogni conferma e non fare affidamento sull’app come sostituto della pianificazione.
Il mio giudizio, con una cautela precisa
BBVA Italia | Banca Online mi sembra adatta a chi desidera gestire conto e carta in modo digitale e ha l’abitudine di controllare le proprie operazioni con attenzione. La apprezzo soprattutto come punto di accesso quotidiano: sapere dove guardare dopo una spesa, verificare un addebito e fermarsi prima di confermare un pagamento sono abitudini concrete che rendono più utile il mobile banking.
La mia riserva è altrettanto concreta: la comodità non deve diventare fiducia automatica. Prima di usarla come conto principale, leggerei le condizioni, rivedrei le informative e le preferenze disponibili e proverei i flussi con calma, senza fare esperimenti durante un pagamento urgente. Per chi è a suo agio con una gestione autonoma da smartphone può essere una scelta sensata; per chi vuole soprattutto assistenza in presenza o un quadro coordinato di conti di più banche, un’alternativa diversa potrebbe risultare più adatta.
In breve, la consiglierei a chi cerca una banca digitale e vuole mantenere un controllo attivo sulle spese, non a chi si aspetta che l’app decida al posto suo o elimini la necessità di leggere le condizioni. La differenza la fanno le proprie abitudini: controllare i movimenti, comprendere le scelte sulla privacy e verificare ogni operazione importante. Se questo modo di gestire il denaro ti somiglia, vale la pena valutarla con attenzione.
BBVA Italia | Banca Online Pro e contro
- Apertura del conto e gestione delle principali operazioni direttamente online.
- Accesso all’app protetto da sistemi di autenticazione e conferma delle operazioni.
- Notifiche utili per tenere sotto controllo movimenti e pagamenti.
- Possibilità di gestire carte e impostazioni del conto dall’app.
- Interfaccia pensata per consultare rapidamente saldo e transazioni.
- Alcune funzioni possono richiedere una connessione Internet stabile.
- L’attivazione del conto può richiedere verifiche e documenti aggiuntivi.
- Non tutti i servizi bancari sono disponibili esclusivamente tramite app.
- Le notifiche dipendono dalle autorizzazioni impostate sul dispositivo.
- Chi preferisce l’assistenza in filiale potrebbe trovare l’esperienza poco adatta.
BBVA Italia | Banca Online Domande frequenti
Che cos’è BBVA Italia | Banca Online e quali operazioni posso fare con l’app?
BBVA Italia è l’app di mobile banking che consente di gestire i principali servizi del conto direttamente dallo smartphone. Dopo aver completato l’accesso, puoi consultare saldo e movimenti, effettuare e ricevere bonifici, gestire la carta e controllare le spese. Le funzioni disponibili possono variare in base al prodotto attivato e alle condizioni del tuo conto; prima di procedere, verifica nell’app quali operazioni sono incluse e quali eventuali costi si applicano.
Come si apre un conto BBVA tramite l’app e quali documenti servono?
L’apertura del conto si avvia dall’app e richiede normalmente l’inserimento dei dati personali e la verifica dell’identità. Tieni a portata di mano un documento valido e uno smartphone con fotocamera, perché potrebbe essere necessario fotografare il documento o completare un controllo tramite video o selfie. La procedura e i requisiti possono cambiare: controlla le indicazioni aggiornate durante la registrazione e leggi con attenzione il foglio informativo prima di confermare.
L’app BBVA Italia è sicura per accedere al conto e autorizzare i pagamenti?
L’app utilizza procedure di accesso e conferma delle operazioni pensate per proteggere il conto, che possono includere codici, notifiche o verifiche biometriche se supportate dal dispositivo. Per ridurre i rischi, scarica l’app dallo store ufficiale, usa un codice di sblocco robusto e non condividere password o codici di sicurezza. BBVA non dovrebbe chiederti di comunicare credenziali riservate tramite messaggi o chiamate inattese; in caso di dubbio, contatta l’assistenza attraverso i canali ufficiali.
BBVA Italia applica costi per il conto, la carta o i bonifici?
Costi, limiti e condizioni dipendono dal conto e dalla carta sottoscritti, oltre che dal tipo di operazione. Alcuni servizi possono essere gratuiti, mentre altri potrebbero prevedere commissioni o condizioni specifiche, per esempio in caso di operazioni particolari o utilizzo all’estero. Non fare affidamento soltanto su promozioni o informazioni generiche: consulta nell’app o sul sito ufficiale il foglio informativo e il documento di sintesi aggiornati, verificando anche eventuali requisiti per usufruire delle offerte.
Cosa posso fare se non riesco ad accedere all’app o ho un problema con una carta?
Se l’accesso non funziona, controlla prima la connessione, aggiorna l’app dallo store ufficiale e segui la procedura di recupero delle credenziali disponibile nella schermata di accesso. Per una carta smarrita, rubata o sospettata di uso fraudolento, utilizza subito le opzioni di blocco presenti nell’app, se riesci ad accedere, e contatta BBVA tramite i recapiti ufficiali. Evita di inviare dati personali o codici a profili social e numeri non verificati.

Scarica